

 2750 8888
【醫療保險 2026】醫保點揀好?iLend拆解香港醫療保險種類、保障範圍同投保貼士
香港公立醫院排期等到頸都長,好多人為咗有起事上來可以盡快得到治療,都會寧願自己買份醫療保險,轉去私家醫院舒舒服服咁醫。不過,市面上嘅醫保產品花多眼亂,保障範圍、保費同條款樣樣唔同,到底醫保邊間好?醫療保險推薦買邊隻?今次就同大家做個醫保比較,拆解公司醫保同個人醫保嘅分別,仲會教你點樣善用自願醫保扣稅,揀出性價比最高嘅醫保計劃!
一、醫療保險係乜?主要保障範圍有咩?
簡單嚟講,醫療保險就係幫你分擔醫藥費嘅「安全網」。一般核心保障包括:
-
住院及手術保障: 涵蓋病房費、膳食費、醫生巡房費、手術開支及住院雜費。
-
門診保障: 包普通科、專科,甚至中醫同物理治療。
-
住院現金: 到底住院現金有咩用?其實佢唔係用嚟找清醫院帳單,而係按住院日數每日派發定額現金,畀你當「零用錢」幫補吓請病假期間嘅收入損失。
-
疾病現金: 若果不幸確診指定疾病,會有一筆過嘅現金賠償。
二、醫療保險種類大比拼:自願醫保 vs 危疾 vs 意外
想買得啱,首先要認清唔同保險嘅用途。我哋可以按功能將醫保分類:
1. 應對日常醫療開支(自願醫保、住院現金)
-
自願醫保 (VHIS): 主打保障住院、日間手術同部分門診。想靈活慳稅,自願醫保絕對係扣稅恩物!每名受保人嘅自願醫保扣稅上限每年高達 HK$8,000,慳返筆稅變相補貼保費,加上政府認可,條款夠晒透明。
-
住院現金保險: 通常作為附加保障,彌補住院期間嘅額外開支或停工損失。
2. 應對突發巨變及龐大開支(危疾、癌症、意外保險)
-
危疾保險: 針對癌症、心臟病、中風等嚴重疾病。一旦確診,保險公司會提供一筆過現金賠償,畀你用嚟應付極高昂嘅標靶藥費。
-
癌症保險: 專門針對癌症嘅實報實銷計劃,部分仲會包埋心理輔導或家中看護費用。
-
意外保險: 針對突發意外導致嘅傷殘或死亡提供賠償。留意返,因「疾病」入院唔保。
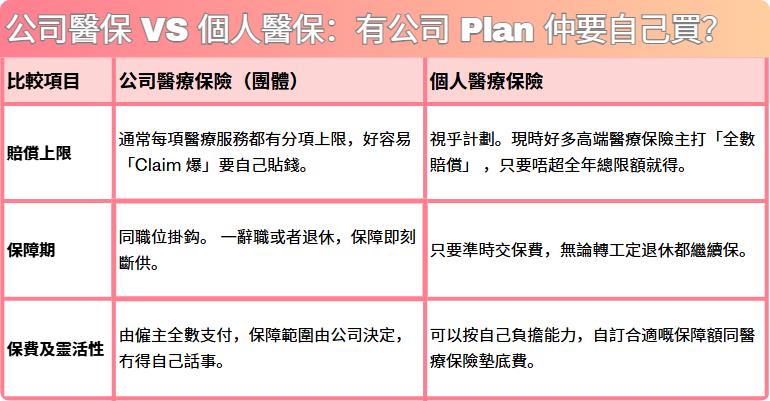
三、公司醫保 VS 個人醫保:有公司 Plan 仲要自己買?
好多打工仔以為有公司醫保(團體醫療)就萬事大吉,但其實暗藏隱憂。到底公司醫療保險唔夠應該點算?
💡 精明投保策略:
如果覺得公司醫保唔夠 Cover,你可以自己買一份設有醫保自付額(墊底費)嘅個人醫保。墊底費嘅部分由公司醫保先 Claim,尾數再由個人醫保找數,咁就可以用最平嘅保費買到最大嘅保障!
四、醫療保險點樣 Claim?醫療保險索償程序 4 步曲
想 Claim 錢順順利利,記得跟足以下醫療保險索償程序:
-
入院前評估: 叫醫生填妥費用預算表,睇吓可唔可以向保險公司申請「預先批核」或者「出院免找數」。
-
齊集文件: 記得 Keep 好所有醫療收據正本、化驗報告、醫生轉介信同埋有醫院印章嘅索償表格。
-
限期內遞交: 通常出院後 30 至 90 日內要交齊文件,現時好多保險公司嘅 App 都可以直接影相 Upload。
-
等待賠償: 審核通過後,賠償金就會直接存入你指定嘅銀行戶口。
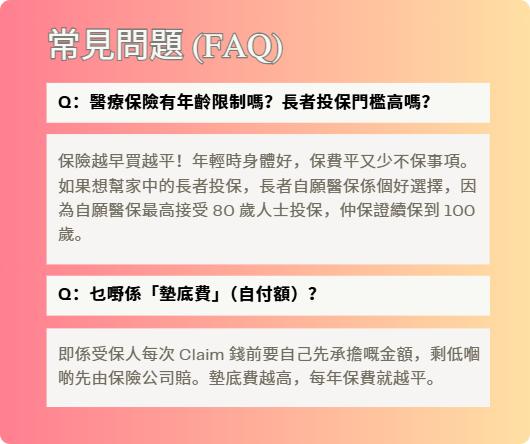
常見問題 (FAQ)
1. 醫療保險有年齡限制嗎?長者投保門檻高嗎?
2. 乜嘢係「墊底費」(自付額)?
💡 iLend 財務小貼士:輕鬆應付突發醫療開支
無論係想趁交稅季節一筆過交保費賺盡優惠、支付醫保墊底費,定係遇到需要醫療開支應急錢嘅突發狀況,如果手頭上資金緊張,隨時可以搵 iLend 幫手!
👉 立即申請!iLend 提供靈活彈性嘅資金貸款方案,手續簡便批核快,陪你輕鬆解決唔同嘅財務需求,生活自然更有預算!
溫馨提示: 以上內容只供參考,買之前一定要睇清楚保單條款。如果有唔明,最好問清楚保險顧問,或者搵專業人士意見。