

 2750 8888
【車主慳錢必睇】2026車保點買最醒?三保全保分別/自負額大公開!iLend 助你交保費
喺香港做車主,除咗要諗車價之外,保險費絕對係另一大固定開支。市面上嘅汽車保險真係多到眼花繚亂,到底2026車保邊間好?喺研究買邊款保險之前,不如先由各位車主最肉赤嘅「保費平貴」同「墊底費」入手啦!
一、 影響車保保費因素大公開
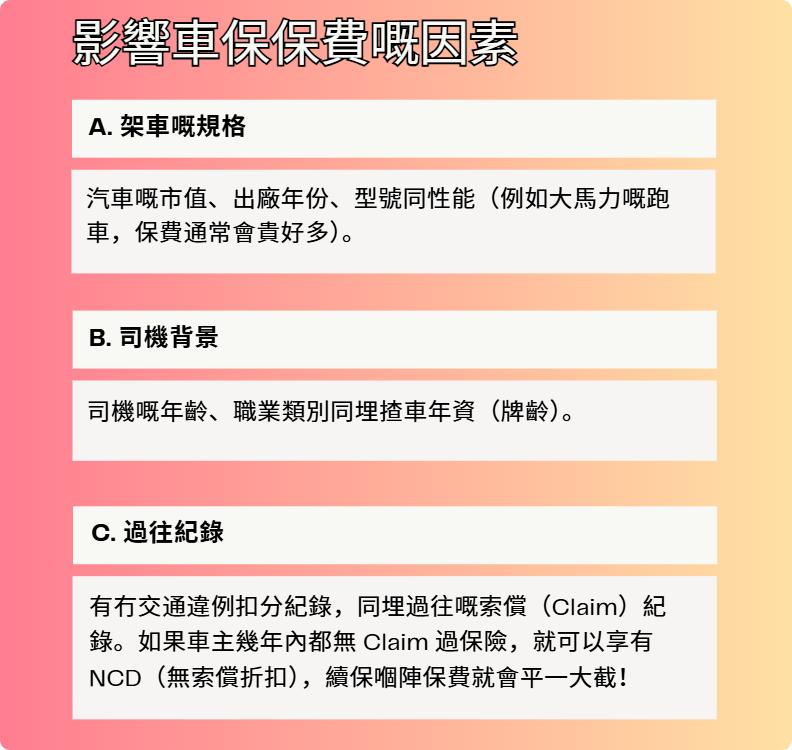
每間保險公司嘅風險評估準則都唔同,唔似得旅遊保險咁有既定公價。一般嚟講,影響車保保費嘅因素主要睇呢三大核心:
-
架車嘅規格:汽車嘅市值、出廠年份、型號同性能(例如大馬力嘅跑車,保費通常會貴好多)。
-
司機背景:司機嘅年齡、職業類別同埋揸車年資(牌齡)。
-
過往紀錄:有冇交通違例扣分紀錄,同埋過往嘅索償(Claim)紀錄。如果車主幾年內都無 Claim 過保險,就可以享有 NCD(無索償折扣),續保嗰陣保費就會平一大截!
二、 咩係車保墊底費(汽車保險自負額)?
除咗基本保費之外,車主投保嗰陣一定要搞清楚咩係車保墊底費(正式名叫汽車保險自負額)。簡單嚟講,就係萬一不幸要 Claim 保險,投保人自己要先拎出嚟承擔嘅指定金額。
墊底費嘅高低會因應唔同情況而改變:
-
司機身份:如果意外係由非指定司機或者不記名司機造成,通常要畀額外嘅墊底費。
-
新手同後生司機:25 歲以下嘅駕駛者,或者考到牌唔夠兩年嘅新手(所以 P牌買車保保費通常比較貴,而且條款附帶嘅墊底費都會高啲)。
💡 車主小貼士: 一般嚟講,如果你肯喺保單揀高啲墊底費,保費通常可以平啲,但前提係你要確定自己出事嗰陣真係負擔得起嗰筆錢,千祈唔好盲目追求平保費而夾硬調高墊底費!
三、 香港車保指南:三保全保分別
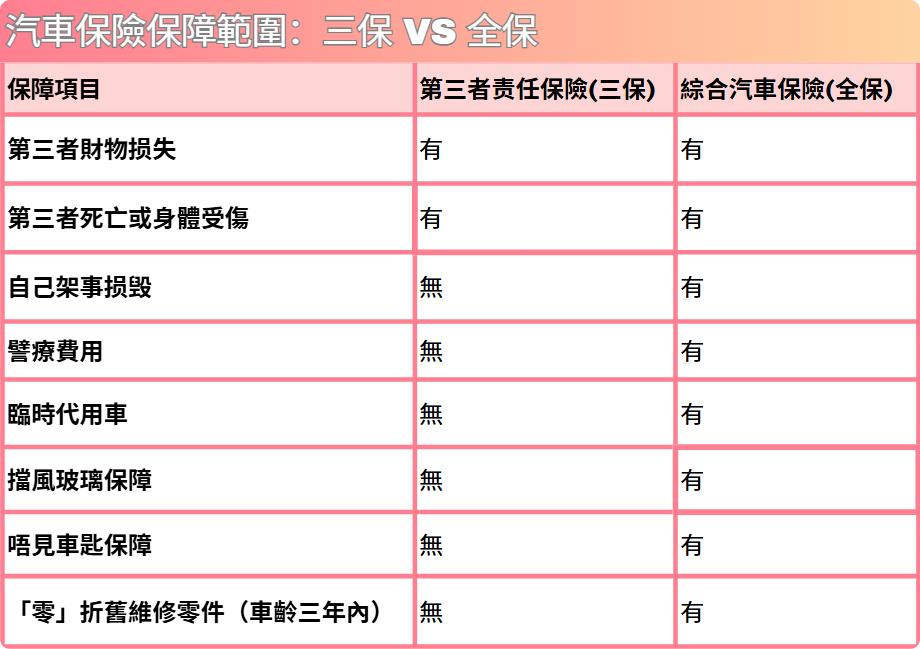
搞清楚成本之後,好多車主就會頭痕「三保全保點揀」。到底「車保三保包咩」同埋「全保包咩」?其實三保全保分別最主要在於保障範圍大唔大、保得足唔足:
-
汽車三保(第三者責任保險):
主要係保車主或保單持有人以外嘅「第三者」,賠償人哋嘅傷亡同財物損失。要記住,三保係完全唔會保你自己架車嘅任何損毀㗎! -
綜合汽車保險(全保):
保障就全面得多。除咗包晒「三保」嘅內容之外,仲會保埋你自己架車因水浸、火災、交通意外、架車被偷(盜竊)等造成嘅損失。有啲公司仲會送首年「新車車價保障」、擋風玻璃保障同 24 小時路邊緊急援助等福利。
保障範圍對比一覽表:
四、 唔可以唔知嘅香港車保法例要求
無論你最後揀邊個計劃,買香港車保除咗係為自己買個保障,更加係法例規定嘅基本責任!根據香港法例第272章《汽車保險(第三者風險)條例》第4條,任何人喺道路上揸車(或者容許人哋揸你架車),都一定要有有效嘅第三者風險保險。如果無買保險就揸車上路,最高可以被罰款 HK$10,000 同埋監禁 12 個月,各位車主千祈唔好博!
五、 養車開支大,資金周轉需要幫手?
話時話,不論係買車保、牌費定係日常維修保養,喺香港「養車」絕對係一筆幾襟計嘅開支。如果你喺買新車、交保費,或者想幫愛車升級配置嗰陣遇到少少資金周轉問題,隨時可以搵 iLend 幫手!我哋提供特快批核嘅私人貸款服務,手續簡單又夠彈性,幫你輕鬆搞掂財務需求。
👉 立即申請 iLend 私人貸款,等你可以無後顧之憂,安心享受揸車樂趣!
溫馨提示: 以上內容只供參考,買之前一定要睇清楚保單條款。如果有唔明,最好問清楚保險顧問,或者搵專業人士意見。